
RAPPRESENTANZA FISCALE IVA IN SVIZZERA Prima verifichiamo se l'IVA svizzera vi riguarda.
Se sì, IBEX SERVICES SA vi rappresenta davanti all'Amministrazione federale delle contribuzioni e segue iscrizione, rendiconti e corrispondenza. Se no, ve lo diciamo. La verifica in linea dà una prima indicazione; alla vostra richiesta risponde una persona.
Le risposte restano sul vostro dispositivo: il sito non le riceve.
Avete già un rappresentante e volete cambiarlo?
Chi siamo
/ Governance & Corporate Structure /IBEX SERVICES SA.
RappresentanzaFiscale.ch è il servizio di IBEX SERVICES SA, iscritta al registro di commercio con IDI CHE-114.803.997, dedicato all'IVA svizzera delle imprese estere. In Ticino l'autorizzazione all'esercizio della professione di fiduciario è personale, non societaria: una persona giuridica può esercitare se almeno un fiduciario autorizzato opera al suo interno con diritto di firma iscritto a registro di commercio. In IBEX SERVICES SA le fiduciarie autorizzate sono due, iscritte nell'albo cantonale.
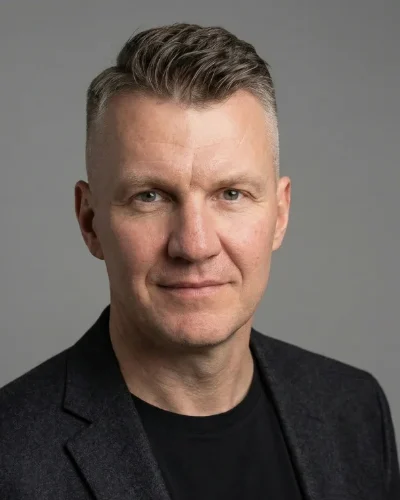
Oliver Camponovo
Con un lic. rer. pol. (Master in Economia) all'Università di Basilea e la designazione CFA dal 2003 al 2017, Oliver coordina la visione strategica di IBEX SERVICES SA.
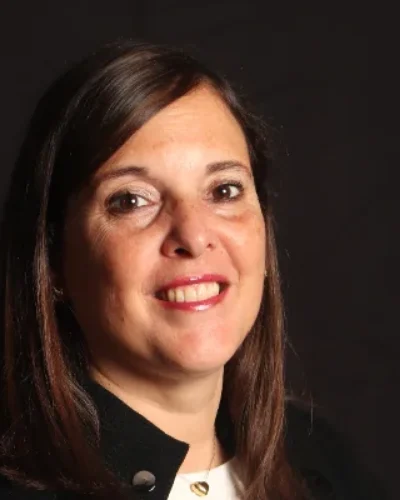
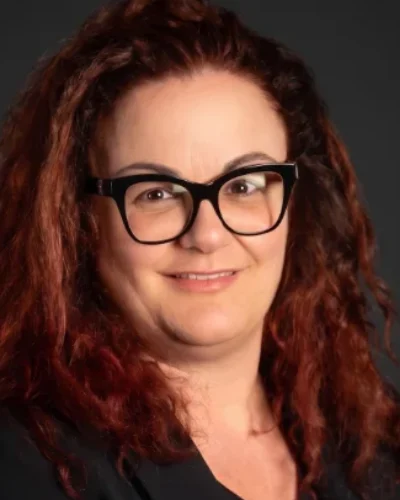
Nel consiglio di amministrazione siedono anche Fabio Sabino e Martin Pius Gloor.
Le persone di IBEX SERVICES SA
Quindici persone nella sede di Chiasso: contabili e specialisti IVA e doganali.
IBEX SERVICES SA ha un'assicurazione di responsabilità civile professionale presso AXA.
I nostri servizi IVA
Procedure allineate alle direttive e alla prassi pubblicata dell'Amministrazione Federale delle Contribuzioni (AFC).
Audit di Conformità LIVA
Analisi preventiva del fatturato d'affari globale (Art. 10 LIVA) e modellazione dei flussi doganali d'approvvigionamento.
Registrazione Svolta da Professionisti
Iscrizione formale nel registro dei contribuenti IVA dell'AFC e attribuzione del numero IDI, non trasferibile (Art. 66 cpv. 1 LIVA).
Rappresentanza fiscale per imprese estere (Art. 67)
Designazione di un rappresentante con domicilio o sede in Svizzera (Art. 67 cpv. 1 LIVA) per gli adempimenti procedurali IVA.
Compliance Rendiconti & Raccordo Doganale
Elaborazione e trasmissione dei rendiconti IVA, riconciliazione con le decisioni d'imposizione elettroniche dell'UDSC.
Lavori edili e montaggi in Svizzera: IVA
Verifica dell'assoggettamento IVA delle imprese estere che eseguono lavori di costruzione o montaggio in Svizzera (Art. 3 lett. d n. 2, Art. 7 cpv. 1 lett. a e Art. 10 LIVA); iscrizione e rendiconti.
Scenari tipo
Esempi illustrativi, non casi di clienti.
E-Commerce Estero (B2C)
Profilo Produttore o venditore e-commerce non residente
Problema Spedisce in Svizzera piccoli invii (imposta sull'importazione non superiore a 5 franchi per decisione d'imposizione). Raggiunti i 100’000 franchi annui da tali invii, l'Art. 7 cpv. 3 lett. b LIVA considera le forniture eseguite in Svizzera e l'assoggettamento sorge. Va notificato all'AFC entro 30 giorni (Art. 66 cpv. 1).
Come si procedeVerifica del luogo della fornitura, iscrizione al registro dei contribuenti, rappresentanza ai sensi dell'Art. 67 LIVA e impostazione della resa DDP per dedurre come imposta precedente l'imposta sull'importazione alle condizioni dell'Art. 28 cpv. 1 lett. c LIVA.
Appalti e Impiantistica in Ticino (B2B)
Profilo Società estera di costruzioni, montaggio o installazione
Problema La consegna di un bene su cui sono stati eseguiti lavori è una fornitura (Art. 3 lett. d n. 2 LIVA) e il luogo è quello in cui il bene si trova alla consegna, cioè la Svizzera (Art. 7 cpv. 1 lett. a). Trattandosi di forniture e non di servizi, l'esenzione dell'Art. 10 cpv. 2 lett. b non si applica: raggiunta la soglia sul fatturato mondiale, l'impresa è assoggettata.
Come si procedeAccertamento dell'assoggettamento, iscrizione al registro, rendiconti nella periodicità applicabile e deduzione corretta dell'imposta precedente sulle importazioni di materiale.
Rappresentante per la corrispondenza con l'AFC
Profilo Impresa estera assoggettata senza recapito in Svizzera
Problema L'Art. 67 cpv. 1 LIVA impone di designare un rappresentante con domicilio o sede in Svizzera. Senza un recapito sul territorio l'AFC non ha un indirizzo a cui notificare i suoi atti; gli obblighi e il debito fiscale dell'impresa restano.
Come si procedeRappresentanza ai sensi dell'Art. 67 LIVA: l'AFC notifica i suoi atti al rappresentante a Chiasso, che gestisce la corrispondenza. Il mandato si esaurisce qui: non comprende l'amministrazione della società, la custodia o la gestione di valori patrimoniali, né operazioni di pagamento per conto del Cliente. Designare un rappresentante non costituisce uno stabilimento d'impresa ai fini delle imposte dirette (Art. 67 cpv. 3 LIVA).
Fino a sei domande, una prima indicazione
Con poche domande a scelta verificate se la vostra attività estera richiede la nomina di un rappresentante fiscale in Svizzera.
Roadmap alla Conformità.
Il percorso per regolarizzare la vostra posizione IVA in Svizzera, passo per passo.
Analisi Preliminare
Verifica della soglia mondiale e delle esenzioni (Art. 10 LIVA).
Nomina Rappresentante
Sottoscrizione del mandato di rappresentanza fiscale a Chiasso.
Garanzia (solo se richiesta)
Di regola l'AFC vi rinuncia per le imprese con sede all'estero; se la chiede (Art. 94 cpv. 2 LIVA), il Cliente la presta direttamente.
Registrazione AFC
Iscrizione ufficiale nel registro dei contribuenti IVA federale.
Compliance Operativa
Accesso alle decisioni d'imposizione elettroniche dell'UDSC, se importate a vostro nome, e primo rendiconto.
I tempi di iscrizione dipendono dall'AFC e dalla completezza della documentazione.
Pronti per il primo passo?
Scriveteci che cosa fate in Svizzera. Alla vostra richiesta risponde una persona.
Mi serve un rappresentanteStrumenti interattivi.
Simulatore di rischio, calcolatore IVA e confronto DAP/DDP con conto ZAZ: tre strumenti per stimare l'esposizione, l'imposta dovuta e i costi di consegna.
Apri gli strumenti- 01Simulatore di rischio
- 02Calcolatore IVA
- 03Confronto DAP/DDP con conto ZAZ
Domande frequenti.
Secondo l'Art. 10 cpv. 2 lett. a LIVA la soglia si riferisce al fatturato mondiale da prestazioni non escluse dall'imposta (Art. 21 cpv. 2), comprese quelle esenti come le esportazioni. Raggiungerla non basta da sola: occorre anche eseguire sul territorio svizzero prestazioni che non rientrino nell'esenzione dell'Art. 10 cpv. 2 lett. b, e per le forniture di beni questo dipende dal luogo della fornitura (Art. 7 LIVA). Quando l'assoggettamento sorge, va notificato all'AFC entro 30 giorni (Art. 66 cpv. 1).
"L'obbligo IVA scatta se il fatturato GLOBALE annuo da prestazioni non escluse dall'imposta raggiunge i 100’000 CHF e si eseguono in Svizzera prestazioni non coperte dall'esenzione dell'Art. 10 cpv. 2 lett. b LIVA."
L'omessa notifica dell'assoggettamento è una violazione di obblighi procedurali punita con la multa (Art. 98 lett. a LIVA); per le contravvenzioni il massimo generale è di 10’000 franchi (art. 106 cpv. 1 CP). Può aggiungersi la sottrazione d'imposta (Art. 96 LIVA), punita con la multa sino a 400’000 franchi (sino a 800’000 nei casi dei cpv. 2 e 4); se il profitto fiscale ottenuto è superiore all'importo massimo della pena comminata e l'infrazione è intenzionale, la multa può essere aumentata sino al doppio del profitto fiscale (Art. 97 cpv. 1 LIVA): sono massimi di legge, non tariffe. Sull'imposta versata in ritardo decorre l'interesse di mora (Art. 87 LIVA), il cui tasso è rivisto ogni anno dall'Ordinanza del DFF: 4,0% dal 2026, secondo l'allegato in vigore.
"La multa per l'omessa notifica arriva a 10’000 franchi, ma è il massimo delle sole contravvenzioni: può aggiungersi la sottrazione d'imposta (Art. 96), oltre all'interesse di mora."
Sì, se l'impresa estera è iscritta nel registro dei contribuenti e figura come importatore, con la dichiarazione d'adesione dell'AFC o perché iscritta per vendita per corrispondenza (Art. 7 cpv. 3 LIVA). Può dedurre l'imposta sull'importazione da essa versata o da versare, il cui credito non è subordinato a condizioni o il cui credito è subordinato a condizioni ed è scaduto, nonché l'imposta sull'importazione di beni da essa dichiarata nella procedura di riporto del pagamento (Art. 63 LIVA), nella misura in cui i beni sono impiegati nell'ambito della sua attività imprenditoriale (Art. 28 cpv. 1 lett. c LIVA). La deduzione è esclusa per le prestazioni escluse dall'imposta secondo l'Art. 21 cpv. 2. I dazi non sono deducibili.
"Con l'iscrizione e la dichiarazione d'adesione l'importatore estero deduce l'IVA all'importazione, non i dazi."
Gli Art. 93 e 94 LIVA consentono all'AFC di esigere garanzie a tutela dei suoi crediti d'imposta. Nella prassi pubblicata, però, per le imprese con sede all'estero l'AFC di regola vi rinuncia, riservandosi di richiederle in seguito se gli obblighi procedurali non sono adempiuti per tempo (Art. 94 cpv. 2).
"L'AFC può esigere una garanzia; secondo la sua prassi attuale (pubblicata il 29.04.2025) per le imprese con sede all'estero di regola vi rinuncia, e si riserva di esigerla a posteriori se gli obblighi procedurali non sono adempiuti nei termini."
Vanno distinte due cose. Per la legge il rappresentante è designato per l'adempimento degli obblighi procedurali dell'impresa (Art. 67 cpv. 1 LIVA); secondo il modulo 0620 dell'AFC riceve la corrispondenza e la inoltra senza indugio, è l'interlocutore dell'AFC, mette a disposizione i propri locali per eventuali controlli IVA e procura l'accesso ai documenti richiesti. La tenuta dei libri e dei giustificativi IVA (Art. 70 LIVA) e l'allestimento del rendiconto nella periodicità applicabile (trimestrale di regola, o annuale su richiesta alle condizioni dell'Art. 35a LIVA) sono invece servizi del mandato, non compiti che la legge assegna al rappresentante.
"La legge chiede al rappresentante l'adempimento degli obblighi procedurali; contabilità IVA e rendiconti sono servizi del mandato."
Le aliquote IVA vigenti sono: aliquota normale dell'8,1%, aliquota ridotta del 2,6% e aliquota speciale del 3,8% (Art. 25 LIVA).
"Aliquote vigenti: 8,1% (standard), 2,6% (ridotta), 3,8% (speciale)."
Cerchi argomenti e casistiche specifiche?
Esplora il pool completo di 35 FAQ e il glossario dei termini LIVA nel nostro database interattivo.
Le risposte fornite hanno carattere informativo. Per un audit di conformità basato sulla specifica situazione aziendale, consultare il nostro Centro Studi.